
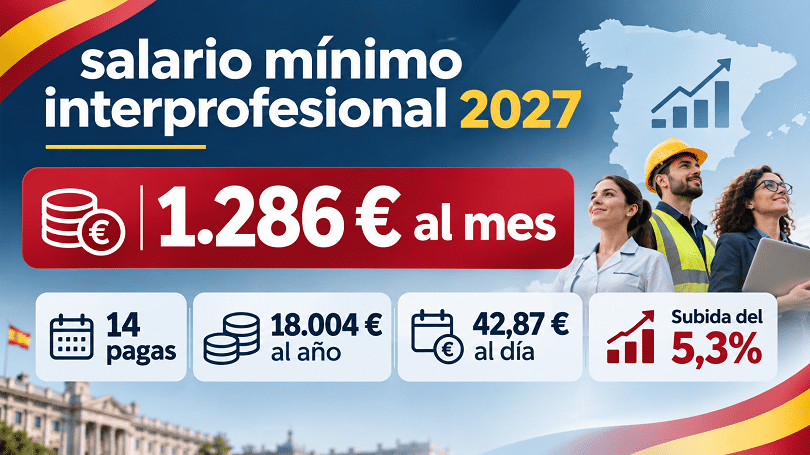
Con efectos desde el 1 de enero de 2027, el nuevo SMI obligará a las empresas a revisar salarios, contratos y determinados complementos.
El Real Decreto 1013/2026, de 18 de noviembre, publicado en el BOE del 19 de noviembre, fija el salario mínimo interprofesional (SMI) para 2027 con un incremento del 5,3 %.
Se aplicará desde el 1 de enero hasta el 31 de diciembre de 2027.
|
Concepto |
SMI 2027 |
|---|---|
|
Salario mínimo diario |
42,87 euros |
|
Salario mínimo mensual en 14 pagas |
1.286 euros |
|
Salario mínimo mensual en 12 pagas |
1.500,33 euros |
|
Salario mínimo anual |
18.004 euros |
|
Contratos de duración determinada de hasta 120 días |
60,88 euros por jornada legal |
|
Empleadas de hogar por horas en régimen externo |
10,06 euros por hora efectivamente trabajada |
Estas cantidades se refieren a la jornada completa y se aplican de forma proporcional cuando la jornada es inferior. El salario en especie no puede reducir las cuantías mínimas fijadas en dinero.
- Atención. Una persona con jornada parcial, por ejemplo del 50 %, tendría un mínimo proporcional. Con 14 pagas, equivaldría a 643 euros mensuales. Conviene calcular cada caso con su jornada real.
Compensación y absorción
La subida del SMI no supone necesariamente un incremento de todos los salarios. Pueden aplicarse las reglas de compensación y absorción cuando las retribuciones que percibe la persona, consideradas en su conjunto y en cómputo anual, superen el mínimo legal.
Cuando no lo superan, la empresa debe incrementarlas hasta alcanzar, como mínimo, los 18.004 euros anuales para una jornada completa.
- Atención. Compensar y absorber exige comparar el conjunto de las retribuciones con el mínimo, y no solo el salario base. Conviene revisar cada convenio y cada contrato antes de decidir que una nómina no sube.
Empleadas del hogar y contratos de corta duración
La norma concreta dos umbrales para colectivos específicos.
- Las empleadas del hogar que trabajan por horas en régimen externo no pueden percibir menos de 10,06 euros por hora efectivamente trabajada.
- Las personas con contratos de duración determinada que no excedan de 120 días no pueden percibir menos de 60,88 euros por jornada legal en la actividad.
Atención. Las familias empleadoras suelen pasar por alto estos mínimos, porque no se asocian a una empresa. Conviene revisar el importe por hora que se paga a quienes trabajan unas pocas horas a la semana.
¿Dónde la subida no se aplica de forma automática?
Las nuevas cuantías no se aplican automáticamente a las normas autonómicas y locales que usen el SMI como referencia para prestaciones, beneficios o servicios públicos. Tampoco a los contratos y pactos privados vigentes que lo empleen como indicador, salvo que una disposición o un acuerdo diga lo contrario. Esta limitación no afecta a la obligación de garantizar el nuevo salario mínimo en las relaciones laborales.
- Atención. Si tiene un contrato, un convenio o un pacto que menciona el SMI como referencia, conviene revisarlo. Es posible que la subida no se traslade a ese acuerdo si no se ha previsto expresamente.
El efecto en el IRPF: la nueva deducción
Por otro lado, el Real Decreto-ley 38/2026, de 17 de noviembre, publicado en el BOE del 18 de noviembre y vigente desde el 19, adopta medidas fiscales urgentes para que el SMI de 2027 no tribute en el IRPF. Sus medidas fiscales producen efectos desde el 1 de enero de 2027.
El artículo 5 modifica la disposición adicional sexagésima primera de la Ley del IRPF e incrementa la deducción por determinados rendimientos del trabajo. Pueden aplicarla los contribuyentes con rendimientos íntegros del trabajo, derivados de una relación laboral o estatutaria, inferiores a 23.171,89 euros anuales, siempre que sus restantes rentas, sin contar las exentas, no superen los 6.500 euros.
- Si los rendimientos son iguales o inferiores a 18.004 euros, la deducción es de 1.033,58 euros anuales.
- Si superan los 18.004 euros sin llegar a 23.171,89 euros, la deducción se reduce de forma gradual. Se resta de 1.033,58 euros el resultado de multiplicar por 0,2 la diferencia entre los rendimientos y 18.004 euros.
- En ningún caso puede exceder de la parte de las cuotas íntegras estatal y autonómica que proporcionalmente corresponda a esos rendimientos del trabajo.
Veamos un ejemplo con cifras ilustrativas. Una persona con rendimientos íntegros del trabajo de 20.000 euros tiene una diferencia de 1.996 euros sobre el SMI anual. Multiplicada por 0,2, resultan 399,20 euros. La deducción queda en 634,38 euros.
La extensión a rentas superiores al SMI pretende evitar el llamado error de salto, de modo que una mejora salarial no produzca un aumento de la cuota superior a la subida obtenida.
- Atención. La deducción depende de las demás rentas de la persona. Quien tenga otros ingresos por encima de 6.500 euros, sin contar los exentos, no podrá aplicarla. Conviene advertirlo a la plantilla para evitar expectativas incorrectas.
Retenciones (sin devolución posterior para el SMI)
El artículo 6 modifica el artículo 85 del Reglamento del IRPF para trasladar la deducción al cálculo de las retenciones. La cuota de retención correspondiente a retribuciones inferiores a 23.171,89 euros se minora conforme a las mismas cuantías y reglas, sin que pueda resultar negativa. Con ello, quienes cobren el SMI de 2027 no tendrán que soportar retenciones para pedir su devolución después en la declaración anual.
- Atención. Las empresas y los autónomos que paguen nóminas deberán adaptar sus programas y sus cálculos de retención. Un error al practicar las retenciones puede generar regularizaciones.
Qué conviene hacer ahora
- Listar la plantilla con su jornada, su convenio y su retribución anual total.
- Comparar cada retribución con el mínimo de 18.004 euros para jornada completa, o su proporción en jornada parcial.
- Decidir en qué casos procede aplicar la compensación y absorción y en cuáles hay que subir el salario.
- Revisar los contratos de hasta 120 días y las contrataciones por horas de empleadas del hogar.
- Adaptar los programas de nómina para aplicar la nueva deducción en las retenciones desde enero de 2027.
- Recalcular el coste laboral previsto del próximo ejercicio.
- Revisar contratos y pactos que usen el SMI como indicador y decidir si conviene actualizarlos.
- Informar a la plantilla del efecto fiscal de la deducción y de sus condiciones.
- Consultar con el despacho antes de confirmar las nóminas de enero.
Pueden ponerse en contacto con este despacho profesional para cualquier duda o aclaración que puedan tener al respecto.