Noticias

Asega. Asesoría Fiscal y Laboral en Málaga Imagen blog 1

La coincidencia de días festivos con las vacaciones no siempre genera un descanso adicional

Le informamos de una cuestión que puede resultar relevante para la planificación de las vacaciones y la aplicación de los calendarios laborales en las empresas. Cuando un día festivo coincide con las vacaciones de una persona trabajadora, puede surgir la duda de si esa festividad debe descontarse del periodo vacacional o si corresponde reconocer un día adicional de descanso. Aunque las vacaciones y los festivos laborales responden a finalidades diferentes, su coincidencia no determina necesariamente el derecho a disfrutar de otro día libre. Para resolver esta cuestión resulta fundamental conocer cómo establece el convenio colectivo la duración y el cómputo
La coincidencia de días festivos con las vacaciones no siempre genera un descanso adicional Leer más »

Asega. Asesoría Fiscal y Laboral en Málaga 2026 Blog Asega 10.Oct 20

Las empresas deben justificar las decisiones laborales que puedan perjudicar a una trabajadora embarazada

El embarazo y la maternidad cuentan con una protección específica en la legislación laboral, dirigida a evitar que estas circunstancias puedan ocasionar un trato desfavorable en las condiciones de empleo y trabajo. Esta protección no se limita a los supuestos de despido o extinción contractual. También alcanza a determinadas decisiones relacionadas con la retribución, la asignación de funciones, la fijación de objetivos profesionales y el ejercicio de los derechos vinculados a la maternidad. Las empresas mantienen sus facultades de organización y dirección, pero deben ejercerlas dentro de los límites establecidos por la normativa laboral y por el derecho fundamental a

Las empresas deben justificar las decisiones laborales que puedan perjudicar a una trabajadora embarazada Leer más »

Asega. Asesoría Fiscal y Laboral en Málaga irpf familia vivienda 1791965168image

La aplicación conjunta del mínimo por descendientes y las anualidades por alimentos en el IRPF

La aplicación del mínimo por descendientes y del régimen especial de las anualidades por alimentos en el IRPF ha generado controversias. El Tribunal Supremo admite su compatibilidad dentro del mismo periodo impositivo, atendiendo al tiempo de convivencia efectiva con los hijos y evitando el solapamiento de ambos tratamientos.  La tributación en el IRPF de los progenitores separados o divorciados puede presentar particularidades cuando existe custodia compartida y, al mismo tiempo, una obligación judicial de abonar anualidades por alimentos a los hijos. Hasta ahora, la aplicación conjunta del mínimo por descendientes y del régimen fiscal de las anualidades por alimentos había

La aplicación conjunta del mínimo por descendientes y las anualidades por alimentos en el IRPF Leer más »

Asega. Asesoría Fiscal y Laboral en Málaga venta inmobiliaria y control administrativo 1791964757image

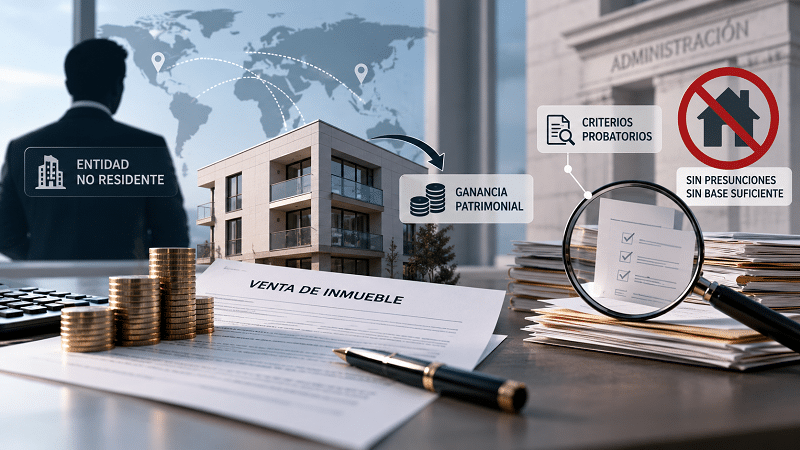
¿Cómo calcular la ganancia patrimonial por la venta de inmuebles de no residentes?

El cálculo de las ganancias patrimoniales derivadas de la venta de inmuebles por entidades no residentes plantea distintas cuestiones relacionadas con los criterios probatorios que deben aplicarse. En este contexto, la Administración no puede dar por hecho un uso concreto del inmueble sin disponer de pruebas suficientes que lo justifiquen. La venta de inmuebles situados en España por sociedades y otras entidades no residentes puede generar ganancias patrimoniales sujetas al Impuesto sobre la Renta de no Residentes (IRNR). Su cálculo exige determinar correctamente los valores de adquisición y transmisión, teniendo en cuenta las inversiones realizadas, los gastos fiscalmente computables y las amortizaciones que correspondan. En

¿Cómo calcular la ganancia patrimonial por la venta de inmuebles de no residentes? Leer más »

Asega. Asesoría Fiscal y Laboral en Málaga Imagen blog

Ayudas y subvenciones para empresas y PYMES [Octubre 2026]

Para las empresas y PYMES relacionamos a continuación una lista de ayudas, subvenciones y financiación a nivel estatal que pueden resultar de interés para el impulso de nuevas ideas y la promoción de nuevos proyectos empresariales. EMPLEO Subvenciones públicas destinadas a financiar en el ejercicio 2026 la contratación de personas jóvenes desempleadas menores de treinta años en el marco de «Proyectos de primera experiencia en administraciones públicas» Organismo  Ministerio de Trabajo y Economía Social Publicación  BOE núm. 235 · 23/09/2026 PLAZO: 8/10/2026       Ver convocatoria en el BOE   FORMACIÓN PROFESIONAL Subvenciones a entidades de formación profesional para la financiación de

Ayudas y subvenciones para empresas y PYMES [Octubre 2026] Leer más »

Asega. Asesoría Fiscal y Laboral en Málaga verifactu 2028 1791358299image

Nuevo aplazamiento de VeriFactu con la vista puesta en 2028

Cuando empresas y autónomos comenzaban a asumir 2027 como el año clave para la entrada en vigor de VeriFactu, Hacienda plantea ahora un nuevo cambio de calendario. La intención es retrasar hasta octubre de 2028 las obligaciones aún pendientes y hacerlas coincidir con la puesta en marcha de la factura electrónica para una parte importante de empresarios y profesionales. Hacienda ha anunciado un nuevo cambio de rumbo. Su intención es aplazar hasta octubre de 2028 las obligaciones pendientes de VeriFactu, buscando hacerlas coincidir con la implantación de la factura electrónica obligatoria para buena parte de empresarios y profesionales. La medida

Nuevo aplazamiento de VeriFactu con la vista puesta en 2028 Leer más »

Asega. Asesoría Fiscal y Laboral en Málaga Imagen blog 1

Ausencias injustificadas al trabajo ¿cómo debe actuar la empresa?

Las ausencias injustificadas son uno de esos problemas laborales que parecen sencillos hasta que hay que tomar una decisión. El trabajador no viene a trabajar. No presenta una baja médica, no tiene un permiso concedido y tampoco existe, aparentemente, otra razón que explique su ausencia. Ante una situación así puede parecer evidente que la empresa está legitimada para sancionar. En términos generales, así puede ser. Pero una cosa es que exista un incumplimiento y otra muy distinta que cualquier ausencia permita acudir directamente al despido. Antes de actuar hay que saber qué ha ocurrido, durante cuánto tiempo, qué explicación ofrece

Ausencias injustificadas al trabajo ¿cómo debe actuar la empresa? Leer más »

Asega. Asesoría Fiscal y Laboral en Málaga pexels photo 8297034 1790763270

Cuándo puede alquilar una sociedad un inmueble sin retención

En los alquileres de locales, naves y otros inmuebles urbanos suele darse por hecho que debe practicarse una retención del 19 %. Sin embargo, existen supuestos en los que esa obligación desaparece. La clave está en cumplir los requisitos legales y poder acreditarlos frente al arrendatario. Se lo explicamos… En los arrendamientos de inmuebles urbanos, la regla general es que determinadas rentas satisfechas a una sociedad están sometidas a retención como pago a cuenta del Impuesto sobre Sociedades (IS). Ahora bien, la normativa contempla varios supuestos en los que esa retención no debe practicarse. Uno de ellos afecta especialmente a

Cuándo puede alquilar una sociedad un inmueble sin retención Leer más »

Asega. Asesoría Fiscal y Laboral en Málaga 2026 Blog Asega 09.Sept 29

2027 será el año de VeriFactu para empresas y autónomos

Después de varios cambios de calendario, aplazamientos y no pocos mensajes que han contribuido a generar cierta confusión, las fechas de VeriFactu se han desplazado finalmente a 2027. Esto da más margen a empresas y profesionales, aunque hay una cuestión que conviene aclarar desde el principio. VeriFactu no es lo mismo que la factura electrónica obligatoria entre empresas y profesionales. Son dos cambios distintos, tienen normas diferentes y tampoco coinciden necesariamente sus fechas de aplicación. Precisamente porque ambos procesos van a convivir durante los próximos años, merece la pena saber qué nos va a afectar y cuándo. ¿Cuándo será obligatorio

2027 será el año de VeriFactu para empresas y autónomos Leer más »

Asega. Asesoría Fiscal y Laboral en Málaga pexels photo 8297431 1790156887

Guardar la documentación fiscal solo cuatro años puede ser un error

Han pasado cuatro años desde la presentación de un impuesto y la pregunta parece sencilla. ¿Podemos eliminar las facturas y el resto de documentación? No siempre. El plazo general de prescripción tributaria no debe confundirse con el tiempo durante el cual determinados datos, créditos fiscales o deducciones pueden seguir produciendo efectos y, por tanto, quedar sujetos a comprobación. Existe una regla que muchas empresas conocen bien. Las obligaciones tributarias prescriben, con carácter general, a los cuatro años. A partir de ahí se ha extendido una conclusión que parece lógica, pero que puede llevar a equivocaciones. Si han transcurrido cuatro años,

Guardar la documentación fiscal solo cuatro años puede ser un error Leer más »

Trabajamos contigo

Buscamos siempre las mejores soluciones para tu empresa.
¿quieres preguntarnos algo?